
今の賃貸が手狭。 広い賃貸へ引っ越す? それとも家を買う? 考え方の手順について
子どもが大きくなり、学用品や洋服も増えた。今の賃貸では、机を置く場所も、荷物をしまう場所も足りなくなってきた。
広い賃貸を探すと、家賃は今より上がりそう。「それなら家を買う方がいい?」と考えても、将来は転勤するかもしれないし、実家の近くへ移るかもしれない。今の暮らしを変えたいけれど、次の住まい方を決めきれない方もいると思います。
この記事で整理できること
- 必要な部屋数・収納と、使える広さ
- 賃貸への住み替えと購入の、費用の比べ方
- 将来また引っ越す可能性の考え方
同じ暮らしを満たす候補を選び、入居時の現金・毎月の負担・手元に残る貯蓄を並べて比べる方法を、3つの手順で整理します。
今の間取りで困っていることから、次の住まいの条件を確かめてみてください。
当社が2026年9月に松戸市・柏市などで実施した調査では、家賃の負担や値上がりが気になり購入も考えたい一方、住宅価格が高く賃貸を続けるか購入するか判断できない、という設問に100人中44人が「非常に」または「やや」あてはまると答えました。※調査の対象と集計上の注意は記事末尾に記載しています。
この記事の内容を動画で見る
賃貸への住み替えと購入を比べる3つの手順
- ①家族に必要な部屋数と収納を決める。
- ②その条件を満たす賃貸と購入の費用・資金の出し方を比べる。
- ③将来また引っ越す可能性を重ねて考える。
ご家族の間取りと家計で、賃貸への住み替えと購入を比べたい方は、住宅購入相談の内容もご覧ください。
ここからは、①から③の順に、それぞれの考え方をご説明します。
①「必要な広さ」は、部屋数と収納をセットで考える
まずは「3LDKがいい」「70㎡くらいほしい」といった数字よりも、今どこが窮屈なのかを確かめます。
子ども部屋を一つ増やしたいのか。夫婦の仕事用にもう一部屋必要なのか。3部屋で足りるのか、4部屋必要なのか。誰が、どの部屋を、何に使うかを書き出すと、必要な部屋数が見えてきます。
もう一つ大事なのが、家具を置いた後に使える広さです。例えば6帖の部屋に収納がなく、たんすなどが床を1帖分占めるなら、自由に使える床はおよそ5帖です。一方、6帖の部屋とは別に1帖の収納があれば、部屋の床をおよそ6帖使えます。
同じ「6帖」でも、実際に残る場所には違いがあります。手書きの図で見てみましょう。
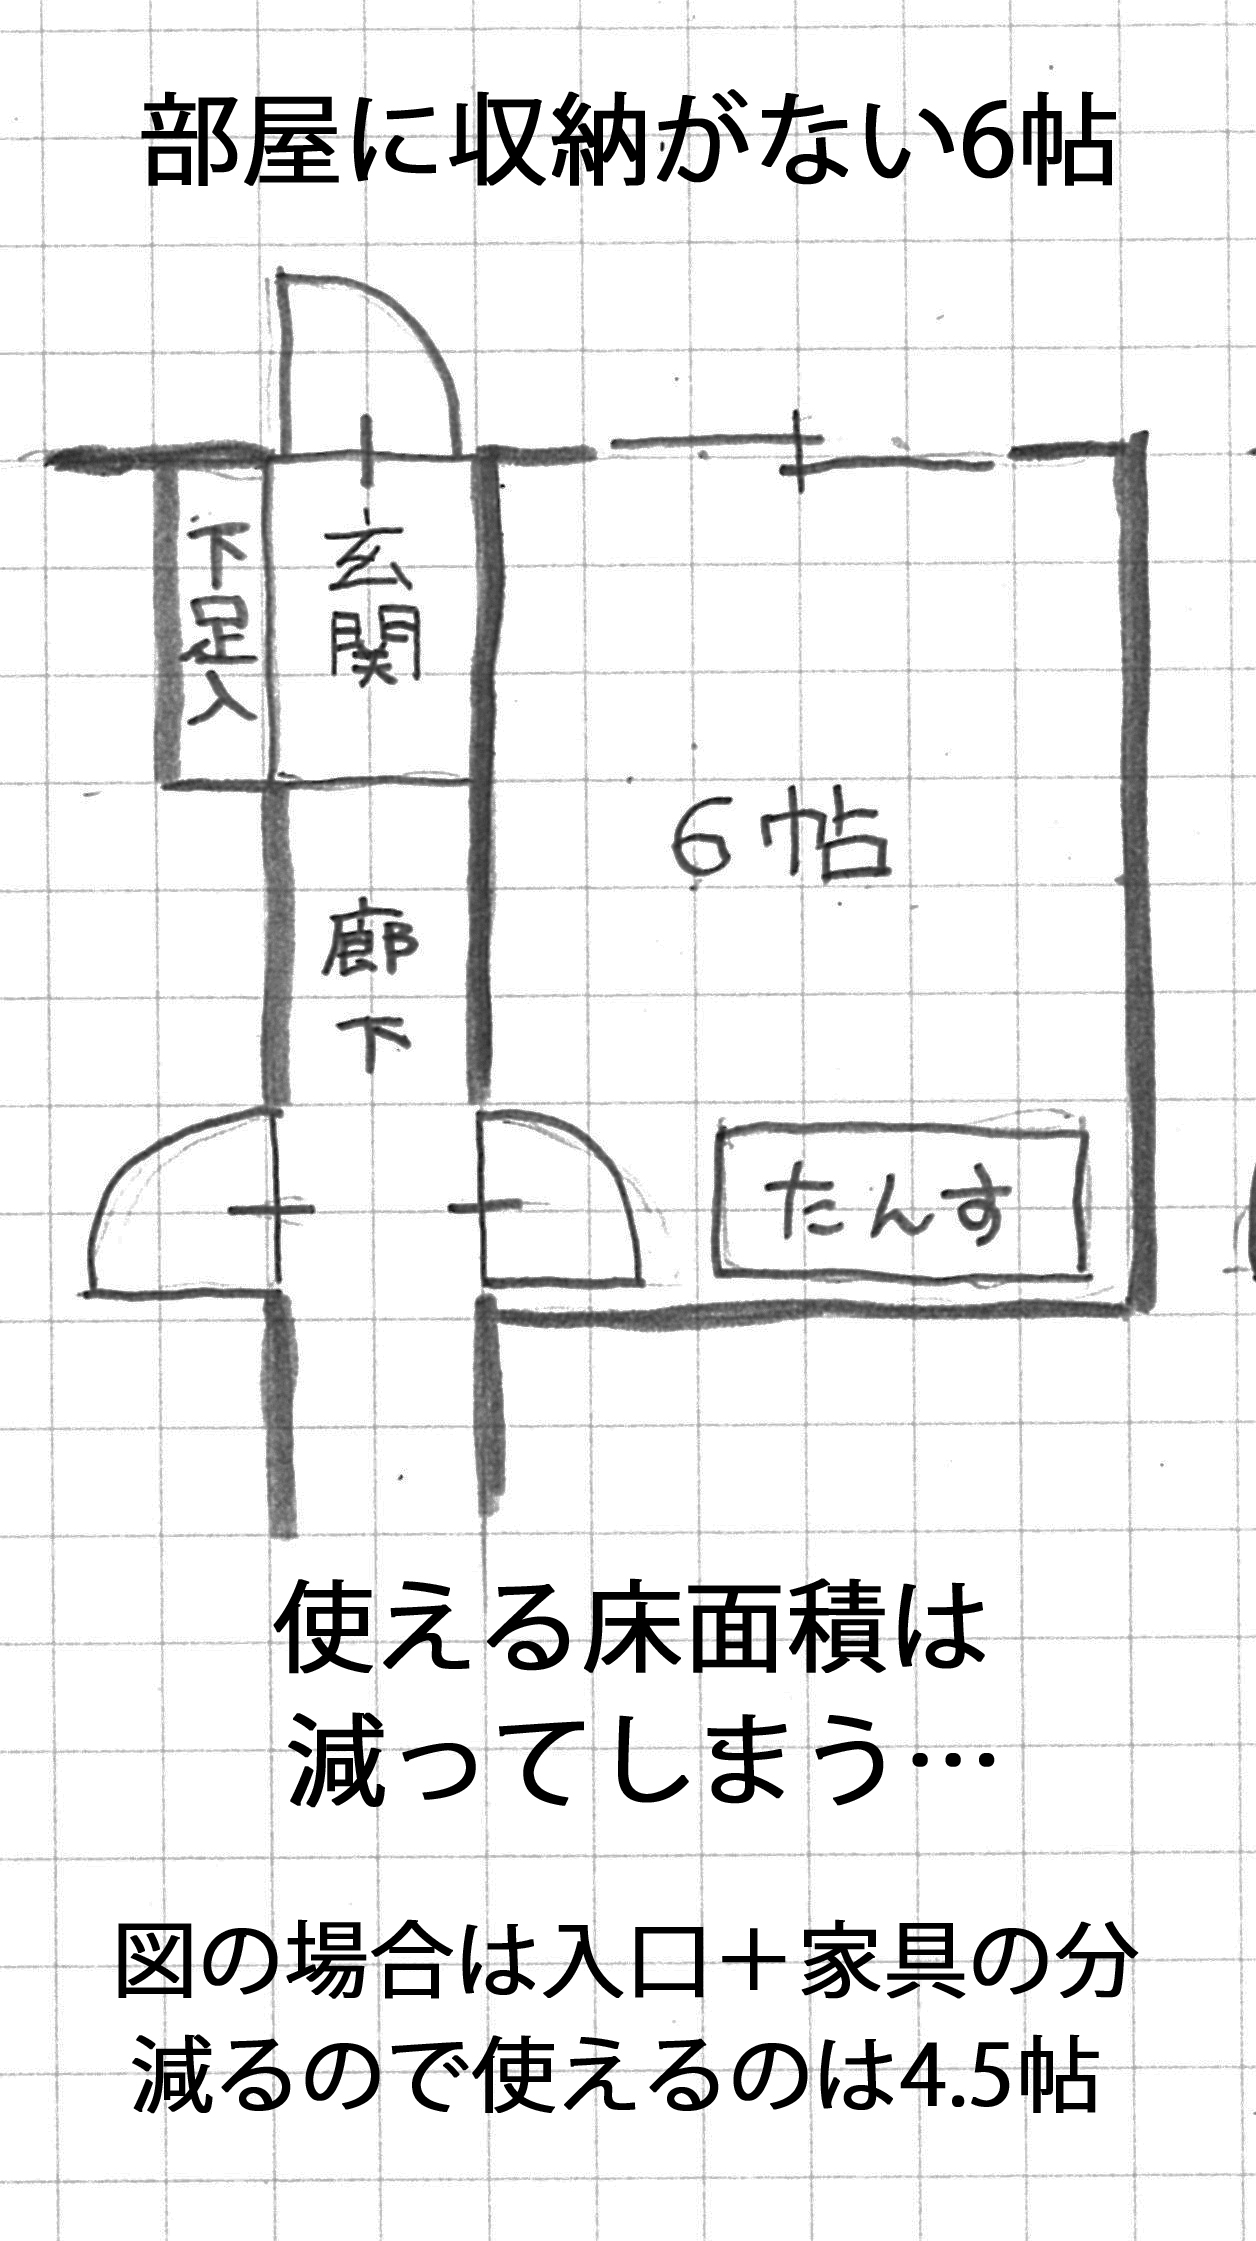
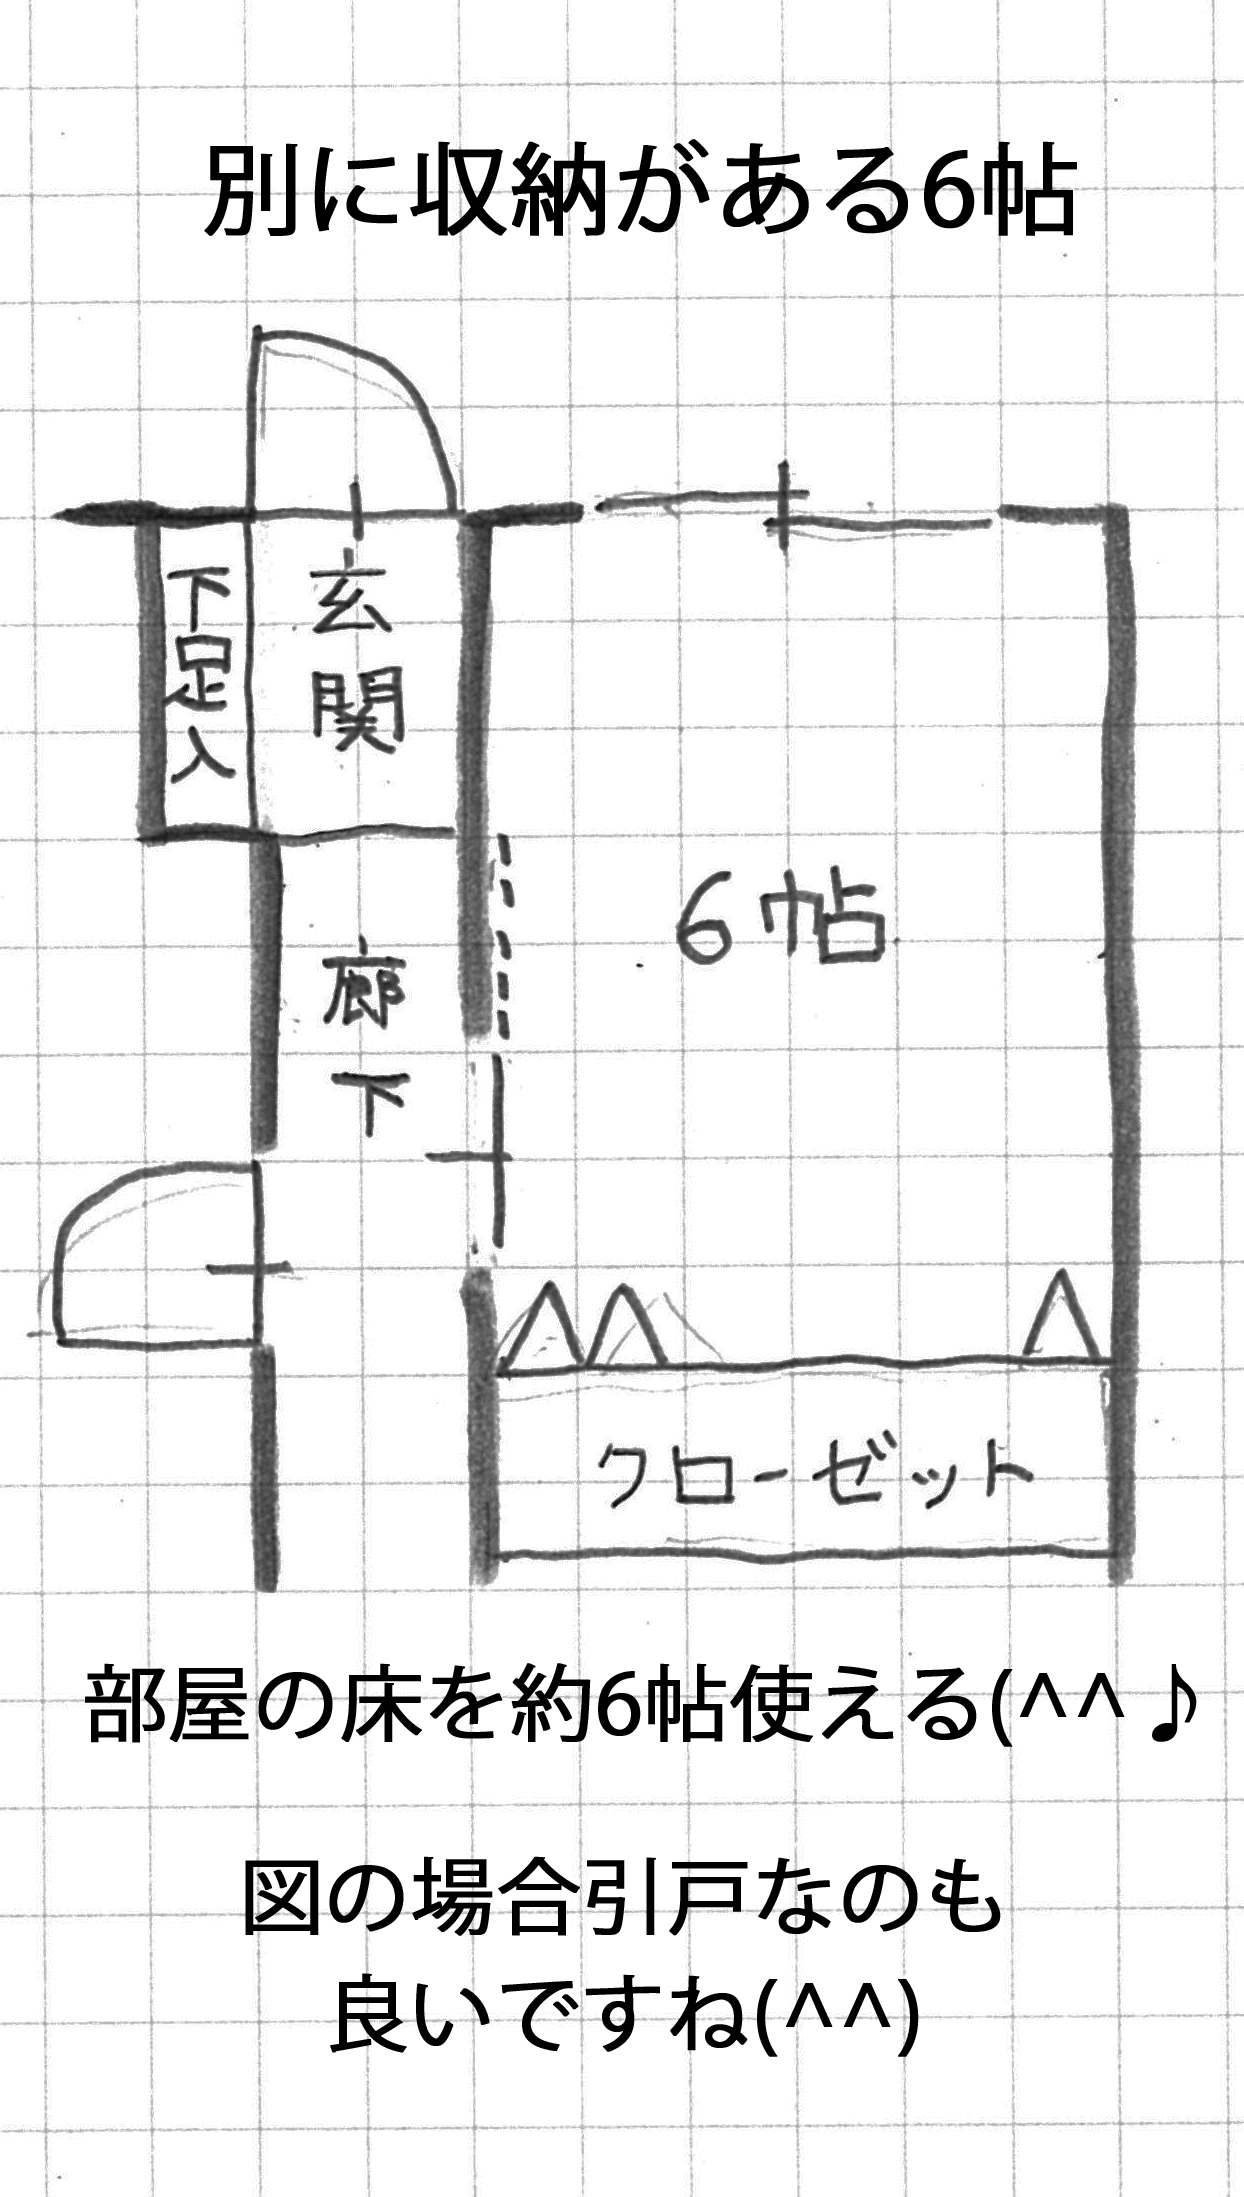
収納がない方の図では、収納家具が床を使うため、自由に使える範囲が減っています。比べたいのは「6帖」という表示だけではなく、必要なものが収まり、机やベッドを置いても部屋として必要な広さを確保できているか。収納がどこに、どのくらいあるかも確かめましょう。
ベッドの長辺を壁に沿わせるなら、壁の室内側で使える長さが2mあるかは一つの目安になります。ただし、ベッドフレームは2mを超える製品もあります。図面の寸法が壁の中心を基準にしている場合もあるため、最後は置きたいベッドの外寸と室内の実寸で確認します。
ここまでで「同じ地域で、子供部屋と十分な収納がある3LDK」のように条件が決まれば、インターネットの物件情報でおおよその家賃をつかめます。購入する家は同じエリアに候補が少ないかもしれませんが、まずは今売りに出ている物件を一つ例にして、賃貸への住み替えと比べてみましょう。
② 同じ暮らしを満たす賃貸と購入の費用を比べる
次は、3LDKの賃貸物件と中古一戸建てを購入する場合の計算例です。以下の家賃・価格・金利は、松戸市内の実在する物件や相場を示すものではなく、比べ方を説明するための仮定です。同じ生活圏で必要な部屋数と収納を満たす、約70㎡の賃貸と延床面積約90㎡の中古一戸建てが候補になったとします。建物の面積をそろえるより、先ほど決めた暮らし方を両方で実現できるかをそろえて考えます。
広い賃貸へ住み替える例
家賃を月12万円、管理費を月5,000円とします。入居時に用意する現金を並べると、次のとおりです。
| 入居時に払うもの | 仮の金額 |
|---|---|
| 敷金 | 12万円 |
| 礼金(家賃1か月分の場合) | 12万円 |
| 仲介手数料(税込) | 13万2,000円 |
| 保証会社の費用 | 6万円 |
| 初回の保険料 | 2万円 |
| 前払い家賃12万円・管理費5,000円 | 12万5,000円 |
| 引っ越し代 | 15万円 |
| 最初に用意する現金 | 72万7,000円 |
入居後の家賃と管理費は月12万5,000円です。次の保険料に備えるお金を月1,000円と仮に置けば、月12万6,000円を目安にできます。
敷金12万円は退去時に精算されるお金で、全額が費用になるとは限りません。礼金が家賃2か月分の物件や、更新料がかかる物件もあります。今の住まいを退去する際の費用も、この計算には含めていません。
中古一戸建てを購入する例
物件価格を3,200万円、仲介・登記・住宅ローン手続き・初回の保険などの諸費用を仮に230万円、引っ越し代を15万円とします。
| 購入に必要なもの | 仮の金額 |
|---|---|
| 中古一戸建ての価格 | 3,200万円 |
| 購入時の諸費用 | 230万円 |
| 引っ越し代 | 15万円 |
| 購入から入居までに必要な総額 | 3,445万円 |
諸費用の実額は物件や借入先によって変わります。この表の引っ越し代15万円は、賃貸の場合と条件をそろえるために入れています。
ここで賃貸との大きな違いがあります。物件価格3,200万円と諸費用230万円の合計は3,430万円。金融機関が諸費用を含む借入れを認め、希望額の審査に通るなら、認められた範囲でいくらを住宅ローンで借り、いくらを手元から出すかを自分で検討し、決めることができます。引っ越し代は借りられる金融機関もありますが、この例では手元の現金15万円から払うものとして計算します。
| 購入資金に充てる自己資金 | 住宅ローンの借入額 | 当初の毎月返済額 |
|---|---|---|
| 0円 | 3,430万円 | 約10万5,000円 |
| 100万円 | 3,330万円 | 約10万2,000円 |
| 400万円 | 3,030万円 | 約9万3,000円 |
※変動金利は、将来の金利変動によって返済額が変わることがあります。
※諸費用を含む借入額は、金融機関の取扱いと審査結果によって異なります。
※表の自己資金に、別途現金で払う引っ越し代15万円は含めていません。
購入する場合は、この表で自己資金と毎月の返済額のバランスをイメージしてみてください。その上で、同じ暮らしを満たす賃貸の費用と比べると、判断しやすくなります。
「購入資金に充てる自己資金0円」と「契約時に現金が0円」は違います。購入するときは、契約時に手付金を先に支払います。ただし、物件価格と諸費用の全額をローンで賄える場合には、先に手付金として出したお金が、引渡し時の精算で手元に戻ってくるようなイメージです。手付金そのものが売主から返金されるという意味ではありません。
例えば手付金を100万円とした場合のお金の流れです。
| 時点 | この例のお金の動き |
|---|---|
| 売買契約時 | 手付金100万円を先に支払う |
| 引渡し・決済時 | 融資3,430万円を受け、売主に3,100万円、諸費用に230万円を支払うと仮定 |
| 決済後 | 差額100万円が手元に残る |
入居後に必要な毎月のお金を比べる
入居時の費用と、入居してから毎月の家計にかかるお金は分けて比べます。家賃とローン返済額だけでなく、住まいのために確保したい額を並べましょう。購入は、購入資金に充てる自己資金0円・借入額3,430万円の場合です。
| 毎月の家計の目安 | 広い賃貸 | 中古一戸建て購入 |
|---|---|---|
| 家賃・管理費/ローン返済 | 12万5,000円 | 約10万5,000円 |
| 固定資産税などの月換算 | ― | 8,000円 |
| 次回の保険料への備え | 1,000円 | 6,000円 |
| 将来の修繕への備え | ― | 2万円 |
| 合計 | 約12万6,000円 | 約13万9,000円 |
税・保険・修繕の数字は説明のための仮定です。購入後の保険料への備え6,000円は、例えば5年で36万円を用意する想定です。保険料は建物や補償内容で変わります。修繕に備える2万円は毎月請求される費用ではなく、将来のために自分で残すお金です。
この例の賃貸は月約12万6,000円、購入は購入資金に充てる自己資金0円なら当初月約13万9,000円が家計の目安になります。ただし、賃貸の敷金は退去時に精算され、購入で手元から出したお金は借入額を減らします。家賃とローン返済は性質も異なります。入居時の現金、入居後も残せる貯蓄、毎月の家計を一緒に見て、どの出し方なら無理がないかを考えましょう。
③「また引っ越すかも」を、どのくらい具体的に考えるか
数年以内に転勤が決まる可能性が高いのか。それとも、いつかは実家の近くに住むかもしれない、という段階なのか。将来の予定の確かさによって、選び方は変わります。
賃貸なら、契約に沿って解約し、退去費用を精算して次の住まいへ移れます。購入した家からも転居はできますが、売却する場合は、売れる金額から売却費用を引いた額で、残りの住宅ローンを返せるかを確かめる必要があります。
例えば10年後に売る可能性を考えるなら、そのときの売却価格から売却費用を引いたお金で、10年後のローン残高を返せるかを見ます。足りなければ、売却するときに不足分を別に用意する必要があります。
10年後の価格は今は分かりません。それでも、購入前に周辺の成約事例などから売却価格を幅で考え、ローン残高の試算と並べることはできます。将来の値段を当てるためではなく、転居するときにどの程度の余裕がありそうかを考えるためです。こうした見通しを一人で立てるのが難しければ、地域の売却事例とローン返済の両方を見られる専門家に相談できます。
結論:同じ暮らしを満たす候補で、3つの順番をたどる
部屋数と収納を確かめる → 条件を満たす住まいの費用と自己資金の出し方を比べる → 転居するときの条件を考える。この順番なら、今の家賃と住宅ローン返済額だけを比べて迷い続ける状態から、一歩進めます。
近いうちに転居する予定が具体的で、購入後の売却を見通しにくいなら、広い賃貸への住み替えが合うかもしれません。転居はまだ可能性にとどまり、購入でも必要な空間を確保でき、借入額と手元に残す資金を調整して無理なく暮らせるなら、購入を候補として調べることができます。
どちらにしても、最後に比べるのは一般論ではなく、家族の暮らしを満たす実際の住まいです。
お子さんの誕生で住まいが手狭になり、間取りと予算を整理したご家族の事例も紹介しています。ご自身に近い事例から、相談でどんなことを確かめるかをご覧ください。
ご自身に近い住宅購入の相談事例を見る →
必要な広さと住居費を、ご家族の条件で比べませんか
ここまで読んで、「比べ方は分かったけれど、わが家に必要な広さと家計では、賃貸への住み替えと購入をどう比べればよいのだろう」と感じた方へ。
住宅購入相談では、今の間取りと足りないと感じる場所、ご家族の予定を伺いながら、次の3つを一緒に確かめます。
- 部屋数と収納から、必要な空間を整理する。子ども部屋や仕事の場所、収納、家具の置き方から、次の住まいで確保したい条件を考えます。
- 賃貸への住み替えと購入を、同じ暮らしの条件で比べる。入居時に必要な現金、毎月の住居費、手元に残したい貯蓄を並べて確認します。
- 将来また引っ越す可能性を、住まい選びに重ねる。転勤やご家族の予定を伺い、必要に応じて周辺の成約事例やローン残高の試算も踏まえて、次に確かめることを整理します。
ご相談を通じて、探す住まいの条件と、賃貸・購入それぞれで次に確認する費用を整理していきます。
宅地建物取引士・二級建築士の岩崎卓也が対応します。初回相談は無料で、ご自宅からのオンライン相談にも対応しています。無理に住宅の購入をおすすめすることはありません。
LINEでは、「今の賃貸が手狭で、住み替えか購入か迷っています」など、気になっていることを一言お送りください。
住宅購入相談の内容を見る LINEで気になることを聞いてみる
調査について:株式会社アルカンシェルホーム「住まいと暮らしに関する調査」(2026年9月、回答100件)。住宅の種類を尋ねる設問で「持ち家」を選んだ6人を含む集計です。44人という人数は、この100人の中での回答数であり、地域の賃貸世帯全体の割合を示すものではありません。
計算例について:物件・家賃・購入価格・金利・諸費用・税金・保険料・修繕の備えは、すべて説明のための仮定です。実際の募集状況、融資の承認や適用金利を示すものではありません。家計と物件に合わせた見積もりが必要です。保険料の月額換算は次回の支払いに備える目安で、入居時に払う初回分を重ねて計上するものではありません。
参考資料:国土交通省「住まいにはどんな費用がかかる?」/国土交通省「賃貸住宅の入居・退去に係る留意点」/三菱UFJ銀行「購入に伴う諸費用の借入れ」/住宅金融支援機構「返済途中で住宅を他人に譲り渡すとき」/フランスベッド「マットレスのサイズ」/無印良品「ベッド・マットレスの選び方」